[FY25 내부회계관리제도 개정] 실무자가 반드시 챙겨야 할 내부회계관리제도 변화 3가지
2025년도 기말 내부회계관리제도 담당 실무자가 반드시 챙겨야 할 내부회계 변화 3가지를 정리했습니다.

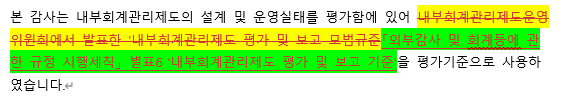
1. ‘모범규준’ 대신 ‘평가 및 보고 기준’이 의무화됩니다
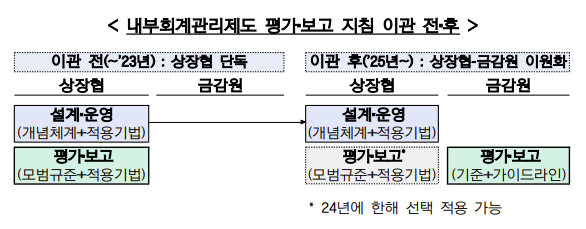
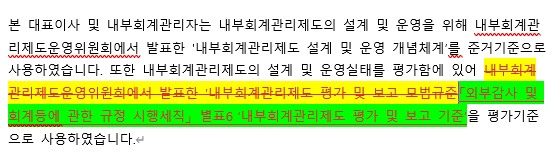
그동안 상장협 자율 규정인 [평가 및 보고 모범규준]이 준거기준이었으나, 해당 규정은 금감원으로 이관되었습니다. 2025년부터는 모든 외감 대상 회사가 [외감규정 평가 및 보고 기준]을 의무적으로 준수해야 합니다.
따라서 운영실태 보고서 및 평가보고서의 준거기준 또한 업데이트 되어야함에 유의해야 합니다.
2. ‘자금 부정 통제’ 공시 – 감사 대상은 25년부터 즉시 시행
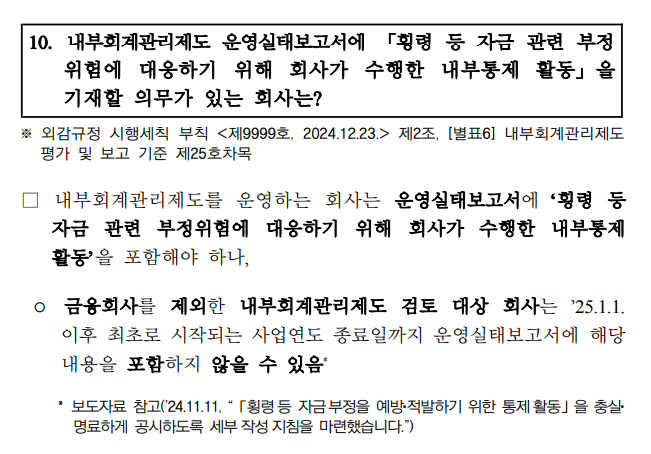
최근 횡령 사고 예방에 대한 요구가 높아짐에 따라, 운영실태보고서 내 '횡령 등 자금 관련 부정위험 대응 내부통제 활동' 기재가 의무화되었습니다.
- 의무 적용 시기:
- 내부회계 '감사' 대상 회사: 2025년부터 즉시 기재
- 내부회계 '검토' 대상 회사: 2026년부터 의무화 (단, 25년에도 조기 적용 가능)
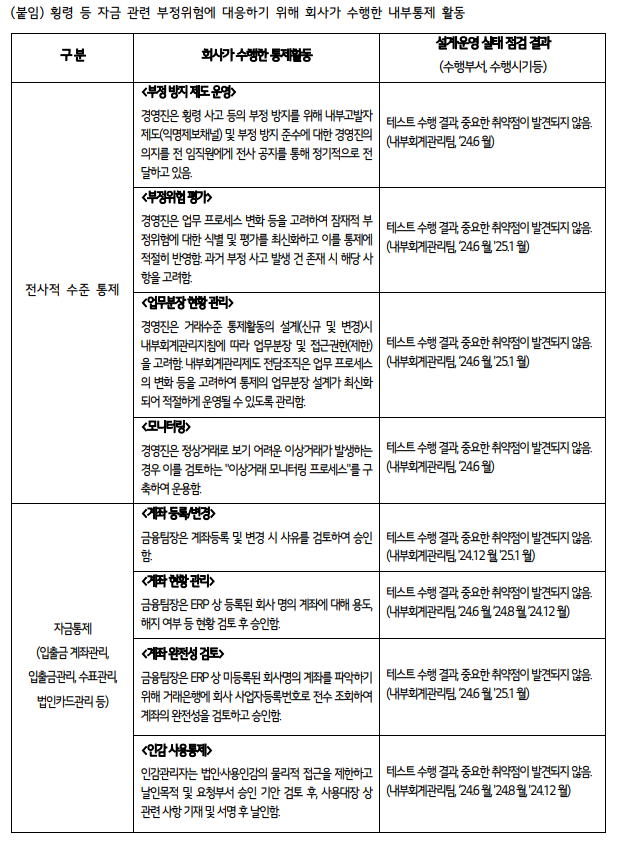
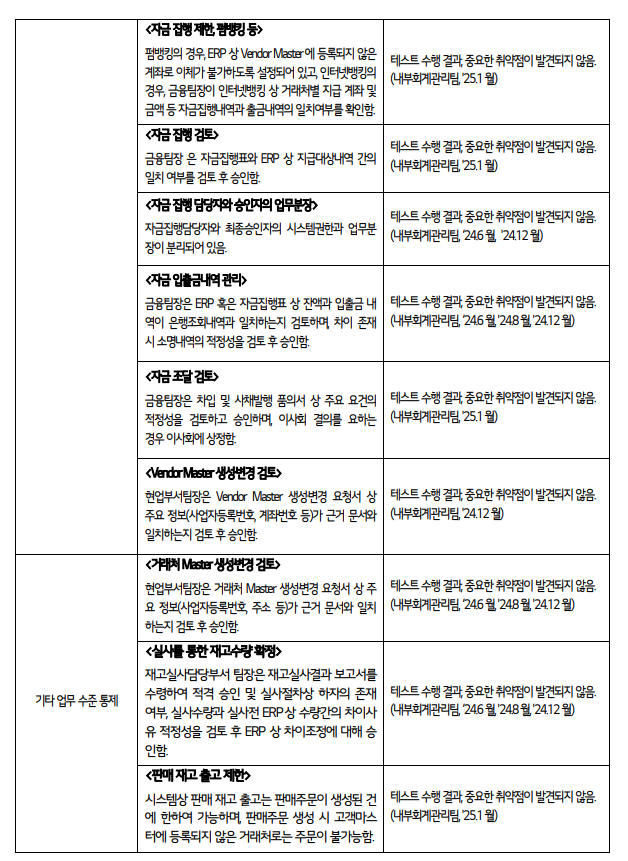
- 작성 방법: 단순히 통제 항목을 나열하는 것이 아니라 전사적 수준 통제(부정방지 프로그램), 자금통제(계좌/인감 관리), 기타 업무 수준 통제로 구분하여 구체적으로 작성해야 합니다.
- 주의사항: 12월 결산 법인이 사업연도 도중 결산일을 변경하여 2025년 내에 새로운 사업연도가 시작되는 경우, 유예가 적용되지 않고 기재 의무가 발생할 수 있으니 주의가 필요합니다.
[참고] 자금 관련 부정위험 대응 내부통제 활동 공시 예시
2025년부터 의무화되는 자금 부정 통제 공시는 아래와 같이 전사적 수준, 자금통제, 기타 업무 수준으로 구분하여 상세히 기재해야 합니다.
3. 평가보고서 필수 기재 – 감사인과의 '자금 부정' 의사소통
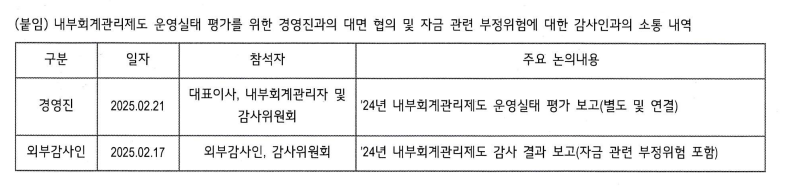
감사(감사위원회)가 작성하는 평가보고서의 공시 수준도 한층 높아졌습니다. 이제 경영진뿐만 아니라 외부감사인과의 소통 내역을 명시해야 합니다.
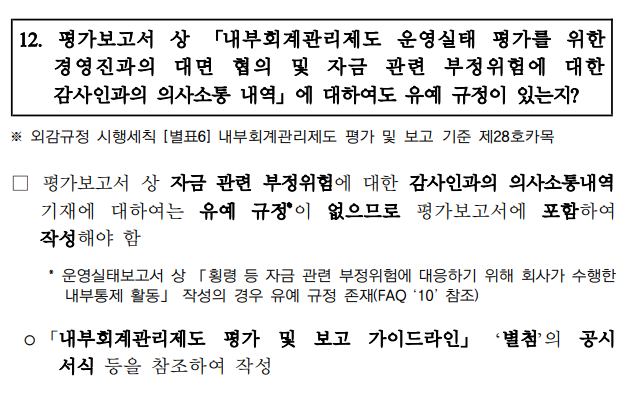
- 의무 포함 사항: 평가보고서에 '자금 관련 부정위험에 대한 감사인과의 의사소통 내역'을 필수적으로 기재해야 합니다.이 항목은 운영실태보고서상 자금부정통제 공시와 달리 별도의 유예 규정이 없으므로 검토/감사 여부와 상관없이 모든 상장사가 올해부터 즉시 준비해야 합니다.
- 주요 논의 내용: 이전 연도 미비점 시정 결과, 자금 통제 활동에 대한 평가, 경영진과 감사인 간의 평가 내역 차이 등이 주요 공시 대상입니다.
[참고] 경영진 및 외부감사인과의 소통내역 예시